行业新闻
 更新时间:2026-09-13
 点击次数:
行业深度研究:市场规模、上下游产业链、重点企业调研、投资机会分析(2026年)
工商业储能主要面向工厂、产业园、数据中心、商业综合体,核心应用包含峰谷电价套利、需量管理、备用电源、光储一体化、参与电网需求响应,区别于大型电网侧储能与户用储能。2025年国内工商业储能新增装机4.8GW,对应市场规模约320亿元;2026年预计新增装机7.2‑8GW,市场规模接近480亿元,2025‑2030年复合增速维持45%以上,是储能板块增速最快细分赛道之一。
市场增长底层逻辑来自电力市场化改革,峰谷价差拉大,企业配置储能可以通过储存低谷电、高峰放电节省电费,具备清晰的商业闭环,不需要完全依赖补贴,实现市场化驱动。区域分化非常明显,峰谷价差大的东部沿海省份(江苏、浙江、广东)是核心市场,占全国工商业储能装机60%以上;中西部省份峰谷价差偏小,项目经济性偏弱,装机规模偏低。
需要客观看待行业虚火,大量项目完成备案,但是实际落地装机远低于备案规模。制约因素是项目投资回报周期,当峰谷价差收窄,回报周期拉长,企业投资意愿立刻下降。算力中心、数据中心爆发带来新增量,除套利之外,备用供电刚需,推动算力配套储能快速增长,成为第二大需求来源。
中研普华产业研究院的《2026-2030年中国工商业储能行业深度分析与投资战略规划报告》分析,放眼全球,海外工商业储能同步爆发,欧美动态电价、ITC税收补贴,海外项目收益率优于国内,国内企业出海成为重要增长曲线。
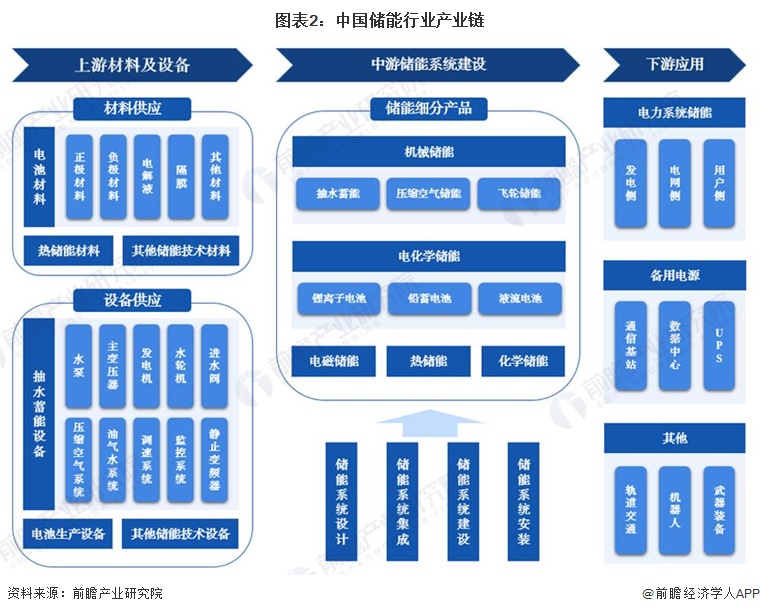
工商业储能产业链分为上游核心零部件、中游系统集成/EPC、下游投资运营与终端用户,和大储、户储共享部分供应链,但商业模式、交付形态存在明显差异。
上游:电芯、PCS、BMS、结构件、液冷系统 电芯是最大成本项,占工商业储能系统成本60%‑65%,主流路线Ah及以上大电芯成为行业主流,液冷方案渗透率快速提升,风冷逐步被淘汰。PCS储能变流器决定充放电效率;BMS电池管理系统保障安全。上游参与者一部分是动力电池龙头外溢,一部分储能专精企业。上游风险:锂电产能周期性波动,电芯价格大幅波动直接决定项目收益。钠离子电池处于小规模试点,未来有望在部分对能量密度要求不高的工商储场景实现替代。
中游:系统集成、EPC工程服务商 中游是产业链价值中枢,系统集成商采购电芯、PCS,完成设备成套,再由EPC完成现场安装调试。工商业储能项目单体规模差异极大,从几百kWh到数MWh不等,项目碎片化,对本地化交付、运维能力要求高,不像大型储能是标准化大型项目。行业存在两类玩家:一类是大型电池厂向下做集成;另一类是专精集成企业,深耕本地市场,懂电网接入、项目备案流程。中游核心能力不只是硬件组装,更是方案设计,根据用户用电曲线定制储能容量,直接决定项目投资回报。
下游:项目投资运营方、工商业终端用户 下游商业模式分为三种:第一种用户自投,工厂、产业园自己出钱采购储能设备,自己享受节电收益;第二种第三方投资(合同能源管理),投资方出钱建设,和用户分享电费节省收益,是当前市场主流模式;第三种参与电网需求响应,获取电网补贴收益。下游痛点:中研普华产业研究院的《2026-2030年中国工商业储能行业深度分析与投资战略规划报告》分析,用户用电负荷波动大,部分企业开工率不足,储能实际套利时长不及测算,项目收益不及预期。电网接入审批、备案流程,也会影响项目落地进度。
全球储能电池龙头,深度布局工商业储能。优势:电芯产能规模大,成本优势显著,产品矩阵完善;向下延伸系统集成业务。短板:工商业项目碎片化,单体项目体量小,传统大客户模式不完全适配,需要搭建本地化渠道网络。战略上国内+海外双布局,同时供应电芯和成套工商业储能系统。
PCS龙头,储能系统集成头部企业。优势:PCS自研自产,光储一体化协同,既有光伏业务,又做储能,面向产业园光储充一体化具备综合解决方案能力。国内项目和海外市场双线推进,海外工商业储能业务占比持续提升。
聚焦工商业赛道,主打模块化储能产品,适配工商业小体量、分散项目。优势:产品针对工商业场景做优化,模块化缩短交付周期,渠道下沉,贴近地方项目;对比大厂,组织架构更适配碎片化工商业项目。短板:上游电芯需要外采,成本受上游波动影响。
起家户用储能,横向拓展工商业储能赛道。优势:储能电池技术积累深厚,海外渠道成熟,海外工商业储能业务快速放量;国内市场持续搭建渠道。
国内储能系统集成老牌企业,兼顾大储与工商业储能,项目运维能力突出,国内项目资源储备丰富。
行业共性挑战:安全风险,工商业储能设备放置厂区,热失控火灾风险,安全是企业生命线;同时项目碎片化,运维工作量大,异地运维能力是隐形壁垒。
据中研普华产业研究院的《2026-2030年中国工商业储能行业深度分析与投资战略规划报告》分析
主线一:适配工商业场景的硬件零部件。高安全液冷储能系统、高可靠性BMS、适配工商业小容量的PCS。工商业场景对安全性、模块化、快速交付要求高,专门针对工商业场景优化的零部件企业具备机会。
主线二:具备本地化服务能力的系统集成商。工商业储能项目高度碎片化,单纯硬件制造企业很难吃透市场,懂电网、懂当地电价政策、具备本地化运维能力的集成企业会持续受益。单纯拼硬件价格的集成商会持续出清。
主线三:海外工商业储能配套与出海企业。海外很多地区工商业峰谷价差更高,政策补贴到位,项目收益率优于国内。国内供应链优势明显,出海是重要增长路径。需要重点关注海外本地化合规、贸易壁垒风险。
主线四:储能运营服务商、智慧能源管理平台。不做硬件,聚焦后期运维、负荷监测、智能调度,优化储能充放电策略,提升项目实际收益,属于轻资产赛道。
第一,电价政策变动,峰谷价差下调直接击穿项目收益;第二,电芯价格大幅上涨,压缩项目利润;第三,安全事故带来监管收紧;第四,大量企业涌入,行业产能过剩,价格战持续;第五,项目备案多落地少,实际需求不及预期。
工商业储能是长周期高景气赛道,但并非所有环节都有投资价值。电芯制造环节竞争激烈,价格战激烈;更看好具备场景化解决方案、本地化运维能力的集成企业;海外市场具备更高弹性,但需要重视海外政策风险。要区分纸面测算收益率和实际运营收益率,很多项目纸面收益很高,实际开工、用电负荷变化导致回报不及预期,这是行业最大的现实风险。
欲获取更多行业市场数据及报告专业解析,可以点击查看中研普华产业研究院的《2026-2030年中国工商业储能行业深度分析与投资战略规划报告》。
3000+细分行业研究报告500+专家研究员决策智囊库1000000+行业数据洞察市场365+全球热点每日决策内参
扫一扫,添加微信
热线电话:
0553-3025696 安徽省芜湖市高新技术开发区汽配路
 3025696@wfsldq.com
 当前位置: